02.4004.4318
CALL US!
8:30 - 17:30
Mon-Fri

Tag: Aircraft and yachts

Aerei con marche “N” tenuti in Italia: cosa rischia davvero il proprietario

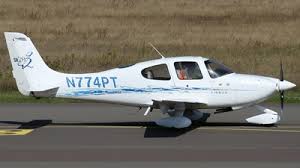
Un aereo immatricolato negli Stati Uniti, regolarmente acquistato, con l’IVA già pagata da qualche parte in Europa, hangarato in Italia da anni. Per il proprietario è un bene europeo a tutti gli effetti. Per la dogana italiana, sempre più spesso, è merce estera. Ecco perché, e cosa conviene fare.

Il caso che ha aperto la partita

Nel 2021 la Guardia di Finanza di Asti individua, in un’aviosuperficie privata, alcuni elicotteri tutti con marche di immatricolazione statunitensi — la sigla “N”. Erano stati conferiti in trust americani, con iscrizione nel registro della FAA, mentre l’uso effettivo restava a persone fisiche residenti in Italia. Il GIP dispone il sequestro per contrabbando; il Tribunale del Riesame di Asti lo annulla, ritenendo che i velivoli fossero già stati regolarmente importati in Europa e che l’immatricolazione americana fosse un fatto puramente tecnico, senza rilievo fiscale.

La Corte di Cassazione, Sezione III penale, con la sentenza n. 4980 del 13 gennaio 2022, ribalta questa lettura e annulla con rinvio. Nell’aprile 2022 il Tribunale di Asti, in sede di rinvio, conferma il sequestro: i velivoli — diciassette, secondo le cronache — vengono nuovamente sottoposti a vincolo.

Il principio affermato è netto e vale ben oltre quel procedimento.

Il cuore del ragionamento: la targa non è un dettaglio tecnico

La Cassazione parte da un punto che nella pratica viene quasi sempre sottovalutato: per un aeromobile, l’immatricolazione non è solo un adempimento amministrativo, è ciò che ne determina la nazionalità. Lo dice la Convenzione di Chicago (art. 17: «gli aeromobili hanno la nazionalità dello Stato nel registro del quale sono immatricolati»), lo conferma il Codice della navigazione, che impone la cancellazione dal registro ENAC quando l’aeromobile viene iscritto nel registro di un altro Stato (art. 760).

Da qui la catena logica della Corte:

  • l’importazione definitiva di un bene extra-UE si compone di due passaggi distinti: l’immissione in libera pratica (pagamento dei dazi) e l’immissione al consumo (pagamento dell’IVA all’importazione nel Paese di destinazione finale);
  • per gli aeromobili, la “nazionalizzazione” richiede anche il rispetto delle condizioni del Codice della navigazione, quindi l’iscrizione nel registro aeronautico nazionale;
  • un velivolo che porta marche extra-UE, per definizione, non è iscritto in un registro europeo: quindi non è mai stato nazionalizzato, oppure ha perso quello status nel momento in cui è stato deregistrato in UE e iscritto negli USA;
  • se resta stabilmente in Italia oltre i termini dell’ammissione temporanea, si configura il fumus del contrabbando per sottrazione al pagamento dei diritti di confine (IVA all’importazione inclusa).

Il passaggio più duro della sentenza è quello che chiude ogni via di fuga formale: l’uso del mezzo nel territorio doganale fa sorgere l’obbligazione di nazionalizzazione e il corrispondente dovere di pagare i relativi diritti, salvo che l’uso dipenda da un’ammissione temporanea autorizzata nelle forme di legge. Non basta, insomma, dire “l’IVA l’ho pagata in Austria nel 2015”.

Il nodo dei sei mesi (e quello, più insidioso, della residenza)

La normativa doganale unionale consente a un mezzo di trasporto non unionale di restare nel territorio UE in ammissione temporanea. Per i mezzi di trasporto aerei ad uso privato il termine di appuramento è di sei mesi (art. 217 del Regolamento delegato UE 2015/2446) — non i diciotto previsti per le unità da diporto. Scaduto quel termine, delle due l’una: il velivolo esce dal territorio unionale, oppure viene importato definitivamente pagando quanto dovuto.

C’è però un secondo requisito, che nella pratica pesa più del calendario e che quasi nessuno considera: l’ammissione temporanea presuppone che l’utilizzatore sia stabilito fuori dal territorio doganale dell’Unione. Un residente italiano che pilota e utilizza abitualmente un velivolo N-registered, in linea di principio, non ha titolo per invocare quel regime — indipendentemente da quanti giorni siano passati dall’ultimo ingresso.

È qui che il classico schema “trust americano + beneficiario italiano”, nato per ragioni del tutto legittime (accesso al sistema FAA di certificazione e manutenzione, che spesso è più flessibile e meno costoso), diventa fiscalmente fragile: la proprietà formale è extra-UE, ma l’uso effettivo è italiano, ed è l’uso effettivo che la giurisprudenza guarda.

Cosa è cambiato dal 2022 a oggi

La materia non si è affatto assestata. Anzi, negli ultimi tre anni si è mossa parecchio, e in due direzioni opposte.

Il fronte sfavorevole al contribuente

  • La riforma doganale (D.Lgs. 141/2024, in vigore dal 4 ottobre 2024) ha riscritto il vecchio TULD — gli artt. 282 e 301 sono stati sostituiti dagli artt. 78, 94 e 96 delle Disposizioni Nazionali Complementari — e ha qualificato espressamente l’IVA all’importazione come “diritto di confine”, rafforzando la contestabilità del contrabbando.
  • La Cassazione ha confermato e allargato l’orientamento del 2022 in casi molto simili: velivoli importati anni prima in UE con IVA assolta, poi cancellati da un registro europeo e iscritti in quello statunitense pur restando fisicamente in Italia. La deregistrazione dal registro UE è stata letta come trasformazione del bene da merce unionale a merce estera, anche in assenza di qualsiasi uscita fisica dal territorio.
  • Il reato, dove sussiste, è considerato permanente: l’illecito si protrae finché il bene non nazionalizzato circola sul territorio. Conseguenza pratica pesante — la prescrizione non decorre dall’ingresso del velivolo.
  • I controlli sono stati centralizzati e intensificati. Nel luglio 2025 Agenzia delle Dogane e Guardia di Finanza hanno avviato un’analisi di rischio congiunta dedicata proprio agli aeromobili extra-UE che permangono oltre i termini dell’ammissione temporanea. Nel corso del 2026 la stampa aeronautica specializzata e le associazioni di categoria (IAOPA, AOPA) hanno segnalato una serie di fermi e sequestri di velivoli con marche N, HB, T7 e LN, con richieste documentali molto stringenti in fase di controllo.

Il fronte favorevole al contribuente

  • La soglia penale per l’IVA all’importazione è salita a 100.000 euro. Il D.Lgs. 12 giugno 2025 n. 81, correttivo della riforma doganale, ha distinto le soglie: restano 10.000 euro per i dazi, ma per gli altri diritti di confine — quindi per l’IVA all’importazione — la rilevanza penale scatta solo oltre 100.000 euro. La modifica si applica anche ai fatti pregressi, per favor rei, come confermato dall’Agenzia delle Dogane con la circolare n. 14/2025. Poiché gli aeromobili civili scontano di regola dazio zero (da riscontrare sulla voce TARIC applicabile), per la gran parte dell’aviazione generale il fatto è oggi illecito amministrativo e non reato: con IVA al 22%, i 100.000 euro corrispondono a un valore in dogana di circa 455.000 euro. Un business jet resta sopra soglia, un monomotore da turismo quasi sempre sotto.
  • La Corte costituzionale, con la sentenza n. 93 del 3 luglio 2025, ha ribadito che l’IVA all’importazione conserva una natura strutturalmente diversa dal dazio — è un’imposta sul consumo, neutrale e detraibile — e ha dichiarato illegittima la confisca quando l’obbligato paga integralmente imposta, accessori e sanzione. Non ha cancellato la qualificazione introdotta nel 2024, ma ne ha smontato la conseguenza più afflittiva.
  • L’Agenzia delle Dogane ha recepito quel principio con la circolare n. 18 del 25 luglio 2025: quando la violazione riguarda la sola IVA e il contravventore paga integralmente, si procede allo svincolo del bene. La confisca resta invece obbligatoria quando siano stati evasi anche dazi.
  • La giurisprudenza europea continua a tenere separate IVA all’importazione e dazi, in tensione aperta con la scelta del legislatore italiano del 2024. Sul piano difensivo è la leva più solida disponibile.

Cosa deve aspettarsi, concretamente, chi tiene un aereo “N” in Italia

Parliamo di conseguenze reali, non teoriche.

  1. Un controllo può partire da terra, non da un volo. Nel caso di Asti tutto è nato dall’individuazione di un’area di decollo e atterraggio accanto a un’abitazione privata. Hangar, aviosuperfici, handler e registri di manutenzione sono fonti informative ordinarie.
  2. Dove il fatto è ancora reato, il sequestro preventivo arriva prima di qualunque accertamento definitivo. In sede cautelare non serve la prova del reato: basta il fumus, cioè l’astratta configurabilità. L’aereo resta fermo mentre si discute — e nel caso di Asti è rimasto fermo per anni.
  3. Sotto la soglia penale il problema non sparisce, cambia natura. Restano dovuti l’IVA all’importazione — calcolata sul valore del velivolo, non sul vantaggio conseguito — e la sanzione amministrativa prevista dall’art. 96 delle Disposizioni Nazionali Complementari, dal 100% al 200% dei diritti evasi, con un minimo di 2.000 euro.
  4. C’è un secondo tributo che quasi nessuno considera. L’imposta erariale sugli aeromobili privati (art. 16 D.L. 201/2011) si applica, per effetto del comma 14-bis, anche ai velivoli non iscritti al registro aeronautico nazionale che permangano in Italia per una durata, anche non continuativa, superiore a sei mesi nell’arco di dodici. È dovuta dal mese in cui il limite viene superato e va versata prima che il velivolo rientri all’estero. Vale a prescindere da come si risolva la questione doganale.
  5. Il fatto che l’IVA sia già stata pagata altrove in UE non chiude la questione. Va provato, con dati oggettivi, che il bene è stato effettivamente immesso al consumo in quello Stato — e per i beni mobili registrati la giurisprudenza chiede un indice oggettivo, tipicamente l’iscrizione nei pubblici registri di quel Paese.
  6. Il trust americano non protegge. Al contrario: nella lettura della Cassazione è proprio l’iscrizione nel registro extra-UE a qualificare il bene come merce estera. La schermatura formale della proprietà, sul piano doganale, gioca contro.
  7. Il tempo non sana. L’obbligazione doganale non si consuma con il decorrere degli anni e, dove il fatto integra reato, la Cassazione lo qualifica come permanente: l’aeromobile fermo in hangar da dieci anni non è in una posizione migliore di quello arrivato l’anno scorso.

Cosa si può fare

Non esiste una risposta unica: la posizione di ciascun velivolo dipende dalla sua storia documentale. Le strade praticabili, in ordine di invasività, sono sostanzialmente quattro.

  • Ricostruire e mettere in sicurezza il dossier doganale. Prima ancora di decidere qualsiasi cosa: bolle di importazione, prova del pagamento dell’IVA e in quale Stato, storia delle immatricolazioni e delle deregistrazioni, catena delle proprietà, contratti di trust, logbook e piani di volo. È questo il materiale su cui si gioca tutto, in sede sia amministrativa sia penale.
  • Valutare la regolarizzazione volontaria, cioè l’importazione definitiva in Italia con versamento dell’IVA dovuta. È l’opzione più onerosa in cassa, ma dopo l’innalzamento della soglia penale, la sentenza costituzionale n. 93/2025 e la circolare ADM di luglio 2025 è oggi la strada tecnicamente più efficiente per chiudere una posizione irregolare — a condizione di attivarla prima dell’inizio di accessi, ispezioni o verifiche, quando è ancora possibile beneficiare degli istituti deflattivi.
  • Valutare il passaggio al registro europeo (immatricolazione ENAC o in altro Stato membro). Comporta un percorso tecnico non banale — certificazione, manutenzione, conversione delle licenze — e va deciso insieme al consulente aeronautico, non solo con il fiscalista. Ma elimina alla radice il presupposto della contestazione.
  • Se il velivolo è già sotto sequestro, agire su due binari: quello penale (riesame, e le leve argomentative offerte dalla giurisprudenza europea e costituzionale sulla natura dell’IVA all’importazione) e quello amministrativo (definizione con pagamento, per ottenere lo svincolo).

Una considerazione, in chiusura

Resta un disallineamento difficile da giustificare sul piano della sostanza economica. Un aeromobile acquistato, sdoganato in Europa, con l’IVA versata, custodito e utilizzato in Italia per anni può essere trattato come “merce estera” solo perché porta marche americane — scelte, nella grande maggioranza dei casi, per ragioni tecniche e manutentive del tutto lecite e ampiamente diffuse. La logica del sistema doganale, ancorata a un indice formale come l’iscrizione nel registro, finisce per punire situazioni in cui nessun gettito è stato realmente sottratto.

È un rilievo che condividiamo. Ma è un rilievo di politica del diritto: allo stato, chi tiene un aereo con marche N in Italia deve fare i conti con un orientamento giurisprudenziale consolidato e con un’attività di controllo oggi molto più strutturata di quanto non fosse cinque anni fa. Il quadro sanzionatorio si è nel frattempo alleggerito in modo significativo — il rischio penale, per la gran parte dell’aviazione generale, è oggi molto più remoto di quanto non fosse nel 2022 — ma l’obbligazione tributaria resta, e con essa il rischio di trovarsi l’aeromobile fermo. Il momento per verificare la propria posizione è prima del controllo, non dopo.


Hai un aeromobile immatricolato fuori dall’UE basato in Italia?

Lo Studio Lombardi Malavasi assiste proprietari e operatori nella verifica della posizione doganale e fiscale di aeromobili immatricolati all’estero, nella ricostruzione del dossier documentale e nella valutazione delle opzioni di regolarizzazione. Operiamo in italiano e in inglese. Prima consulenza conoscitiva di 15 minuti gratuita.

Milano — Via Corridoni 41 — tel. 02 40044318
Monza — Via Camperio 8 — tel. 039 9402698
info@studio-commercialisti.it

Il presente contributo ha finalità informativa e non costituisce parere professionale. Ogni situazione va valutata sulla base della documentazione specifica del singolo aeromobile.

Contrabbando di fatto? L’utilizzo in Italia di aeromobili immatricolati FAA tra normativa e realtà

Nota di sintesi sulla sentenza della Corte di Cassazione, Sez. III penale, n. 4980 del 13 gennaio 2022 — il precedente che ha aperto il contenzioso sugli aeromobili immatricolati FAA e basati in Italia.

Il caso

Alcuni elicotteri con marche di immatricolazione statunitensi “N”, conferiti in trust americani ma nella disponibilità e nell’uso di soggetti residenti in Italia, vengono sottoposti a sequestro preventivo per contrabbando ed evasione dell’IVA all’importazione. Il Tribunale del Riesame di Asti annulla i sequestri, ritenendo insussistente il reato: i velivoli erano stati regolarmente importati in Europa e l’immatricolazione americana sarebbe un profilo puramente tecnico, distinto da quello degli obblighi impositivi.

La Cassazione ribalta questa lettura e annulla con rinvio.

Il principio affermato

  • L’immatricolazione determina la nazionalità dell’aeromobile (art. 17 della Convenzione di Chicago; artt. 756 e 760 del Codice della navigazione). Non è un adempimento neutro rispetto al fisco.
  • Senza iscrizione in un registro UE non c’è nazionalizzazione. Un velivolo con marche extra-UE è merce estera anche se in passato fu importato e sdoganato in Europa, e anche se non ha mai fisicamente lasciato il territorio unionale.
  • L’uso stabile sul territorio doganale fa sorgere l’obbligo di nazionalizzazione e il corrispondente dovere di pagare i relativi diritti, salvo che l’uso dipenda da un’ammissione temporanea autorizzata nelle forme di legge — per i mezzi aerei ad uso privato, sei mesi.
  • Il pagamento dell’IVA in un altro Stato membro non basta da solo: per i beni mobili registrati l’effettiva immissione al consumo va provata con dati oggettivi, tipicamente l’iscrizione nei pubblici registri di quello Stato.

Nell’aprile 2022 il Tribunale di Asti, in sede di rinvio, ha confermato il sequestro.

Il nodo di fondo

Ne esce un sistema che fa prevalere l’indice formale — l’iscrizione nel registro — sulla sostanza economica dell’operazione. Un aeromobile acquistato, sdoganato in Europa, con l’IVA versata e utilizzato in Italia per anni può essere trattato come “merce estera” solo perché porta marche americane, scelte nella grande maggioranza dei casi per ragioni tecniche e manutentive del tutto lecite. È una critica che continuiamo a condividere, ma che allo stato non trova accoglienza nella giurisprudenza di legittimità.

Il quadro è però cambiato dal 2022

La riforma doganale del 2024, il decreto correttivo del giugno 2025 che ha portato a 100.000 euro la soglia di rilevanza penale per l’IVA all’importazione, la sentenza della Corte costituzionale n. 93/2025 sulla confisca e la circolare ADM n. 18/2025 hanno modificato in modo sostanziale le conseguenze pratiche per il proprietario — in larga parte in senso favorevole. Nel frattempo i controlli si sono fatti più strutturati.

Abbiamo ripreso e aggiornato tutta la materia in un contributo dedicato, scritto dal punto di vista di chi un aereo con marche N lo tiene in Italia:

👉 Aerei con marche “N” tenuti in Italia: cosa rischia davvero il proprietario — che cosa è cambiato con la riforma doganale e con il correttivo 2025, quali sono oggi le soglie, quali gli altri tributi in gioco e quali le strade per regolarizzare.


Lo Studio Lombardi Malavasi assiste proprietari e operatori nella verifica della posizione doganale e fiscale di aeromobili immatricolati all’estero. Prima consulenza conoscitiva di 15 minuti gratuita.
Milano — Via Corridoni 41 — tel. 02 40044318
Monza — Via Camperio 8 — tel. 039 9402698
info@studio-commercialisti.it

Il presente contributo ha finalità informativa e non costituisce parere professionale.

L’uso di aeromobili immatricolati extra-UE da parte di residenti in Italia: aspetti legali, fiscali e doganali

Introduzione
Nel contesto dell’aviazione generale europea, l’utilizzo di aeromobili immatricolati al di fuori dell’Unione Europea (come quelli con marche svizzere per restare vicino a noi ) solleva numerose problematiche di natura fiscale, doganale e operativa, soprattutto quando tali velivoli sono pilotati o utilizzati da soggetti fiscalmente residenti nell’UE.

Regole doganali per beni extra-UE
L’Unione Europea considera gli aeromobili immatricolati in paesi terzi (non UE) come “beni esteri”. Quando questi aeromobili entrano nel territorio doganale dell’UE, sono soggetti al pagamento di dazi doganali (se applicabili) e all’IVA sull’importazione, salvo che beneficino di specifiche esenzioni.

Secondo il Codice Doganale dell’Unione (Reg. UE 952/2013), l’unica deroga significativa a questo obbligo è l’ammissione temporanea. Tuttavia, l’art. 212 e seguenti del regolamento prevedono che tale regime si applichi solo se il bene è introdotto da un soggetto stabilito fuori dall’UE e utilizzato da persona anch’essa non residente.

Quindi, un residente fiscale italiano non può utilizzare un aereo immatricolato extra-UE in ammissione temporanea (AT) ,proprio in quanto in questo caso l’ ingresso nel territorio doganale NON configura una AT .
Se l’aereo è noleggiato (affittato) da un soggetto residente in Italia, il solo fatto che sia in leasing o affitto non elimina l’obbligo doganale. Anche in caso di contratto di locazione, se il velivolo viene introdotto e usato nel territorio dell’UE da un soggetto residente, si presume che debba essere importato, a meno che:
il locatore sia effettivamente stabilito fuori dall’UE;
il leasing sia operativo e reale;
e sia possibile dimostrare l’uso limitato nel tempo, non continuativo, e senza disponibilità esclusiva.

In pratica, il noleggio non esclude il rischio di sequestro se non accompagnato da un’effettiva struttura commerciale e da una tracciabilità conforme alle regole doganali. Le autorità valuteranno in particolare chi ha la disponibilità effettiva del mezzo e chi ne trae l’utilità economica.
Conseguenze legali dell’uso irregolare
L’uso di un aeromobile extra-UE da parte di un residente italiano senza importazione regolare è considerato una violazione doganale.
Ai sensi del DPR 43/1973 (Testo Unico delle Leggi Doganali – TULD), può configurarsi il reato di contrabbando doganale (art. 292), con conseguente:
sequestro del velivolo;
applicazione di sanzioni amministrative o penali;
obbligo di versamento dell’IVA dovuta e dei relativi interessi.

Casi pratici e giurisprudenza
L’Operazione “Icaro” del 2021 ha visto il sequestro di 17 velivoli ( con marche americane), ritenuti introdotti nel territorio nazionale senza pagamento dell’IVA. Tuttavia, è importante segnalare l’assurdità di alcuni sequestri avvenuti nonostante l’IVA fosse stata regolarmente versata, sulla base della contestazione che l’aeromobile fosse rimasto in Italia per un periodo superiore a sei mesi, come se si fosse trattato di un caso di ammissione temporanea – istituto che, come visto, non è applicabile ai residenti UE. Inoltre, in molti casi i velivoli erano intestati a trust statunitensi, struttura obbligatoria secondo la normativa FAA per l’immatricolazione negli Stati Uniti, e non necessariamente indice di elusione fiscale ( taanto piu’ se la disponibilita’ degli aereomobili era stata indicata nel quadro RW della dichiarazione dei redditi) .
Conclusione
L’utilizzo di aeromobili extra-UE da parte di residenti italiani (o UE) è soggetto a regole stringenti. Il rispetto delle normative doganali e fiscali è fondamentale per evitare sequestri, sanzioni e accertamenti. La consulenza preventiva è essenziale per operare in modo legittimo e sicuro nel contesto dell’aviazione generale europea.


Aggiornamento — agosto 2026: il quadro sanzionatorio è stato riscritto

Le considerazioni che precedono restano valide nella sostanza, ma i riferimenti normativi in materia di contrabbando sono cambiati e vanno aggiornati.

Le norme del TULD non ci sono più. Il D.Lgs. 26 settembre 2024, n. 141, in vigore dal 4 ottobre 2024, ha abrogato gli artt. 282 e 301 del Testo Unico delle Leggi Doganali, sostituendoli con gli artt. 78, 94 e 96 delle Disposizioni Nazionali Complementari al Codice doganale dell’Unione. L’IVA all’importazione conserva la natura di diritto di confine.

La soglia penale è stata alzata. Il D.Lgs. 12 giugno 2025, n. 81, ha portato a 100.000 euro la soglia di rilevanza penale per i diritti di confine diversi dai dazi — quindi per l’IVA all’importazione — lasciando a 10.000 euro quella relativa ai dazi, con applicazione retroattiva per favor rei. Nei casi in cui l’unico diritto evaso sia l’IVA, ipotesi ordinaria per gli aeromobili civili il cui dazio è nella generalità dei casi nullo (da riscontrare sulla voce TARIC applicabile), la conseguenza pratica è rilevante: al di sotto di quella soglia la condotta resta illecito amministrativo e non integra reato. Con IVA al 22%, i 100.000 euro corrispondono a un valore in dogana nell’ordine dei 455.000 euro: gran parte dell’aviazione generale vi rientra, un business jet no.

La confisca non è più automatica. Con la sentenza n. 93 del 3 luglio 2025 la Corte costituzionale ha dichiarato l’illegittimità parziale della disciplina nella parte in cui imponeva la confisca anche a fronte del pagamento integrale dell’imposta evasa, degli accessori e della sanzione. L’Agenzia delle Dogane e dei Monopoli ha recepito il principio con la circolare n. 18 del 25 luglio 2025: se è stata evasa la sola IVA e il contribuente paga integralmente, si procede allo svincolo del bene. La confisca resta invece obbligatoria quando siano stati evasi anche dazi.

La sanzione amministrativa prevista dall’art. 96 DNC va dal 100% al 200% dei diritti di confine evasi, con un minimo di 2.000 euro.

Che cosa cambia per il proprietario. Il combinato disposto di questi interventi apre una finestra che prima non esisteva: la regolarizzazione volontaria, attivata prima dell’inizio di accessi, ispezioni o verifiche, è oggi la strada tecnicamente più efficiente per chiudere una posizione irregolare. Resta il fatto che l’ammissione temporanea per un aeromobile ad uso privato ha una durata di sei mesi — non i diciotto previsti per le unità da diporto — e che, a norma dell’art. 16, comma 14-bis, del D.L. 201/2011, la permanenza in Italia superiore a sei mesi nell’arco di dodici fa scattare l’imposta erariale sugli aeromobili privati anche per i velivoli non iscritti al RAN.

La responsabilita’ di Amministratori e Revisori negli Aeroclub

Come previsto dalla traccia di statuto predisposta dall’ Aeroclub d’ Italia , i locali Aeroclub possano assumere forma giuridica di :
 Associazione
 Societa’ a responsabilita’ limitata
 Cooperativa a Responsabilita’ Limitata
Agli amministratori è affidata la gestione sociale e sono tenuti al rispetto delle regole di corretta amministrazione stabilite dalla legge e dall’atto costitutivo, pena una responsabilità in solido tra loro nei confronti della società, dei singoli soci e dei terzi per i danni procurati.
Ma accanto a cio’ , nel caso di Associazioni (che e’ la forma di gran lunga piu’ utilizzata per la costituizione degli Aeroclub, quindi la fattispecie di maggior interesse ai fini delle presenti note ) si pone il problema dell’ autonomia patrimoniale della stessa per le obbligazioni contratte, dato che – nel caso di Associazioni non riconosciute – rispondono anche personalmente e solidalmente le persone che hanno agito in nome e per conto” dell’ente . L’incarico, anche se svolto ( come accade ) in forma gratuita e quindi valutato con minor rigore ai sensi dell’ art. 1710 cc, comporta quindi una serie di responsabilita’ e rischi di coinvolgimento patrimoniale la cui rilevanza in caso di insolvenza ( e fallimento, argomento su cui dedicheremo riflessioni in un differente scritto) puo’ avere effetti (incautamente ) imprevisti e dirompenti.

La  responsabilità del sindaco / revisore , non avendo funzioni gestorie, riguarda invece principalmente la violazione dell’obbligo di vigilare, e  puo’ attivarsi al verificarsi di queste condizioni:

  • Un atto di cattiva gestione degli amministratori;
  • Il verificarsi di un danno;
  • Il  nesso di causalità tra il compimento dell’illecito e il danno che si è prodotto;
  • L ‘omessa e insufficiente attività di vigilanza dei sindaci / revisori che avrebbero potuto impedire il danno se avessero adempiuto agli obblighi della loro funzione.

Con particolare riferimento agli  Aeroclub costituiti in forma di Associazione [1], tracceremo nella pagine seguenti il profilo di tali responsabilita’  , la cui conoscenza viene spesso sottovalutata forti della (fasulla ) sicurezza che si pensa possa derivare dalla gratuita’ dell’ ufficio.

Anche se e’ attivita’ non retribuita.


[1] Forma piu’ diffusa, i cui profili di responsabilita’ sono spesso sottovalutati dagli interessati.

PDF qui

Il danno e la responsabilita’ degli Amministratori

Se l’ Aec e’ costituito in forma di societa’ di capitali, l’ obbligo di diligenza e’ quello previsto dall’ art. 2392 cc., da cui emerge che il rapporto di amministrazione, in ragione dei poteri riconnessi a tale carica per legge, ha natura sua propria, non essendo riconducibile al mandato.

  • [1] Gli amministratori devono adempiere i doveri ad essi imposti dalla legge e dallo statuto con la diligenza richiesta dalla natura dell’incarico e dalle loro specifiche competenze. Essi sono solidalmente responsabili verso la società dei danni derivanti dall’inosservanza di tali doveri, a meno che si tratti di attribuzioni proprie del comitato esecutivo o di funzioni in concreto attribuite ad uno o più amministratori.
  • [2] In ogni caso gli amministratori, fermo quanto disposto dal comma terzo dell’articolo 2381, sono solidalmente responsabili se, essendo a conoscenza di fatti pregiudizievoli, non hanno fatto quanto potevano per impedirne il compimento o eliminarne o attenuarne le conseguenze dannose.
  • [3] La responsabilità per gli atti o le omissioni degli amministratori non si estende a quello tra essi che, essendo immune da colpa, abbia fatto annotare senza ritardo il suo dissenso nel libro delle adunanze e delle deliberazioni del consiglio, dandone immediata notizia per iscritto al presidente del collegio sindacale.

Nell’adempimento dei doveri imposti dalla legge o dallo statuto gli amministratori devono infatti usare la diligenza richiesta dalla natura dell’incarico . Cio’ non significa che gli amministratori debbano necessariamente essere eserti in ogni settore della gestione e dell’amministrazione , ma che le loro scelte devono essere informate e meditate, basate sulle rispettive conoscenze e frutti di un rischio calcolato, e non di irresponsabile o negligente improvvisazione. Da notare poi la locuzione “e dalle loro specifiche competenze”, che aggiunge contenuti al requisito della diligenza nel caso di specifiche competenza di quel singolo amministratore (ad esempio, perché esperto legale o tributario, oppure perché avente esperienza in un certo settore industriale o finanziario).
La condotta, attiva od omissiva, in violazione dei doveri legali o statutari comporta, in generale, la responsabilità dell’amministratore per i danni da ciò derivati, la quale è solidale fra tutti gli amministratori che abbiano contribuito a cagionare il danno.
Quindi due i concetti : il DANNO , cioe’ il complessivo peggioramento della situazione patrimoniale della società e il nesso causale dello stesso come conseguenza delle condotte omissive.
L’ eventuale azione di responsabilita’ , puo’ essere esercitata dalla societa’ ( art. 2393 bis cc) , dal singolo socio ( art. 2395 bis cc) , dai creditori ( art. 2394 cc) o dalla ( eventuale ) procedura concorsuale.

Se l’ Aec e’ invece costituito sotto forma di Associazione , la norma in tema di responsabilita’ e’ quella prevista dall’ art. 18 cc che stabilisce che “gli amministratori sono responsabili verso l’ente secondo le norme sul mandato” di cui all’ art. 1710 cc. che a sua volta prevede “Il mandatario è tenuto a eseguire il mandato con la diligenza del buon padre di famiglia; ma se il mandato è gratuito, la responsabilità per colpa è valutata con minor rigore”.

Se i riferimenti normativi paiono meno stringenti, non di meno la responsabilità degli amministratori verso l’AeC esiste ed è di natura contrattuale, trovando il proprio fondamento nel contratto di associazione. Troveranno, pertanto, applicazione le regole generali sull’inadempimento contrattuale e sul risarcimento del danno.
Responsabili verso l’ AeC quindi sono in solido gli amministratori che hanno partecipato al compimento dell’atto che ha causato il danno ( perdita/mancato guadagno che abbia con l’ omissione un nesso di causalita’ ) , nei confronti dell’ Associazione stessa, dei creditori ( ai sensi dell’ art. 2043 cc, trovando altresi’ applicazione secondo un filone di pensiero l’art. 2394 gia’ visto in tema di societa’ ) e dei terzi danneggiati in genere.

La responsabilita’ contrattuale e le garanzie patrimoniali
Adiacente al tema del danno, ma non del tutto coincidente con esso, il tema di quale sia il patrimonio sul quale possono rivalersi i creditori e in generale i terzi che abbiano dei diritti economici da tutelare/attivare/ far valere.
Se l’ AeC ha adottato come forma giuridica quella di una societa’ di capitali, il patrimonio in questione e’ dato dal patrimonio netto della societa’, come differenza tra Attivo e Passivo ( cioe’ capitale+riserve+utili precedenti). Una valutazione di merito della consistenza, dovra’ ovviamente tener conto dell’ esistenza all’ attivo di poste non liquidabili ( costi capitalizzati, beni immateriali ecc ) e, di segno opposto – delle ( spesso presenti) plusvalenze latenti nel parco aerei, il cui ammortamento fiscale corre piu’ veloce dell’ obsolescenza economica , con la conseguenza che il valore di mercato degli aerei e’ spesso di molto superiore al residuo da ammortizzare.
Diverso il caso la forma sia quella di Associazione ( di norma Sportiva Dilettantistica ), nel qual caso va fatta una distinzione a seconda che sia una
• Associazione riconosciuta, ovvero
• Associazione non riconosciuta.
Il riconoscimento e’ un processo amministrativo attraverso il quale, su istanza della parte e previa verifica della consistenza patrimoniale dell’ AeC, viene disposta l’ iscrizione all’ apposito registro presso la Regione ( o della Prefettura se l’ Ente opera a livello multi regionale ) acquistando cosi’ personalita’ giuridica.
Con l’ acquisto di personalita’ giuridica, le Associazioni cosi’ riconosciute, ottengono l’ autonomia patrimoniale ; dal punto di vista giuridico e patrimoniale, operano in modo pienamente autonomo rispetto ai loro membri. Esse sono infatti soggette a diritti ed obblighi propri, peraltro diversi e distinti da quelli delle singole persone che ad esse partecipano o che ad esse hanno dato vita, così come separato ed autonomo è il patrimonio dell’ente rispetto a quello degli associati o dei fondatori o di qualunque altro soggetto Da tale autonomia, discende che i creditori dell’ente non potranno pretendere che gli amministratori o gli altri soggetti che sono intervenuti nella gestione dell’ente paghino i debiti dell’ente con il loro patrimonio personale , fermo restando ovviamente il risarcimento del danno per responsabilita’ gestorie. La valutazione del patrimonio ( fondo comune ) a tutela dei terzi, richiamera’ quindi quelle per le societa’ commerciali viste sopra.
In caso di Associazione non riconosciuta invece , manca la separazione assoluta dei patrimoni . L’ articolo 38 del codice civile stabilisce infatti che “per le obbligazioni assunte dalle persone che rappresentano l’associazione i terzi possono far valere i loro diritti sul fondo comune” ( escludendo quindi una responsabilita’ dei singoli soci se non ovviamente nei limiti dei contributi versati che hanno contribuito a creare il fondo stesso ) , ma dall’altro aggiunge che delle obbligazioni” rispondono anche personalmente e solidalmente le persone che hanno agito in nome e per conto” , che possono quindi anche non ricoprire la carica di amministratore.
La Associazioni non riconosciute possono ovviamente essere parte di rapporti giuridici (ad esempio un’associazione non riconosciuta può acquistare un immobile, ottenere una concessione ), ma i rappresentanti possono in determinati casi ( di insolvenza ) essere chiamati a rispondere in proprio delle obbligazioni assunte in nome e per conto dell’ente.
La logica , e’ la tutela dei terzi e discende dal fatto che mentre nel caso di persone giuridiche l’autorità competente ( regione/prefettura) prima dell’ iscrizione nel relativo elenco ne verifica, tra il resto, la consistenza patrimoniale rispetto agli scopi statutari , cioe’ e’ assente negli enti non riconosciuti. Non soggiacendo ad alcun controllo preventivo , questi ultimi non possono quindi assicurare ai futuri creditori dell’ente la medesima consistenza patrimoniale, con la conseguenza che le persone che hanno agito in suo nome e conto possono essere tenute a rispondere delle obbligazioni di questo con il proprio patrimonio personale
In attuazione del D.P.R. 361/2000 la Regione Lombardia – a titolo di esempio – ha istituito il Registro Regionale delle Persone Giuridiche Private, raggiungibile all’ indirizzo :
https://www.dati.lombardia.it/Government/Elenco-persone-giuridiche-riconosciute-da-Regione-/3dip-5zn9

La responsabilità per le sanzioni tributarie
Ai fini dell’analisi della responsabilità per le sanzioni tributarie verso i rappresentanti legali, amministratori, membri del Consiglio Direttivo o dipendenti bisogna precisare questi aspetti:

  • il principio della personalizzazione (art. 2 c. 2 d. lgs. 472/97), in base al quale il soggetto che ha commesso la violazione è responsabile, sia esso amministratore, dipendente o rappresentante dell’ente senza personalità giuridica; nel caso di ente con personalità giuridica vige l’eccezione disposta dall’art. 7 d.l. n°. 269/2003, ovvero le sanzioni, in tali casi, sono a totale carico dell’ente.
  • Il limite della responsabilità, in forza del quale è previsto un limite di € 51.645,69 per la sanzione irrogabile per effetto della violazione commessa da un soggetto diverso dal contribuente, che non abbia tratto diretto vantaggio.
    Se la violazione è stata commessa senza dolo o colpa grave si può invocare l’art. 11, c. 6, d. lgs. n°. 472/97 in base al quale l’associazione puo’ assumere il debito dell’autore della violazione. In tal caso ci sara’ apposita deliberazione assembleare in cui si stabilisce il trasferimento della eventuale sanzione dal patrimonio della persona fisica autrice della violazione a quello dell’ente o associazione.

Le responsabilita’ dei revisori
Sindaci e revisori sono incaricati del controllo sull’ amministrazione ( l’osservanza della legge e dello statuto, il rispetto dei principi di corretta amministrazione ed in particolare l’adeguatezza dell’assetto organizzativo, amministrativo e contabile adottato dalla società e il suo concreto funzionamento) e di quello contabile ( regolare tenuta della contabilità , corretta rilevazione nelle scritture contabili , verifica che il bilancio corrisponda alle risultanze delle scritture contabili e degli accertamenti eseguiti e che siano conformi alle regole che li disciplinano) .
Di particolare importanza sono le verifiche finanziarie e del patrimonio: la consistenza di cassa/banca e la verifica sulla consistenza del patrimonio e la sua destinazione ai fini statutari.
Quella del revisore, e’ una obbligazione di mezzi e non di risultato, pertanto, il grado di diligenza utilizzato dal revisore nell’esercizio della propria attivita’ rappresenta la misura determinare l’effettivo adempimento
La resposabilita’ per dolo o colpa dell’ organo di controllo , sussiste tutte le volte in cui il revisore non si sia adoperato per evitare il danno.
Il revisore non puo’ essere responsabile dei danni derivanti dalla mala gestio degli amministratori che il revisore pur comportandosi diligentemente non ha potuto evitare
E’ comunque responsabile nel caso di attestazioni non veritiere quando:
 Omette di evidenziare irregolarita’, difformita’ o altre illegittimita’, oppure
 Pur evidenziando le illegittimita’ le presenta in modo svisato o in modo tale da non dare una rappresentazione fedele dei controlli effettuati e dei loro risultati.


Qualunque attivita’ gestoria o di controllo comporta relazioni con terzi soggetti, e il sistema normativo in vigore tende a proteggere da abusi, comportamenti illeggittimi , decisioni affrettate o non consapevoli. Ma l’ esitenza di un sistema sanzionatorio non e’ di per se’ un buon motivo per rinunciare .
Esattamente come a tutti noi sono stati insegnati i rischi del volo, la cui esistenza pero’ – se ne siamo consapevoli e agiamo di conseguenza – non e’ ragione per non allinearsi in pista ready for departure.

Happy landings !

Antonio Malavasi
malavasi@studio-commercialisti.it

L’ attivita’ commerciale degli Aeroclub

La traccia di statuto predisposta dall’ Aeroclub d’ Italia, prevede che i locali Aeroclub possano assumere forma giuridica di Associazione, Societa’ o Cooperativa  a Responsabilita’ Limitata ( SRL, SCARL) .

Di fatto, il vestito giuridico utilizzato e’ di norma  quello di Associazione Sportiva Dilettantistica , che ha costi di costituzione e gestione piu’ contenuti rispetto alle societa’ di capitali , e meccanismi di funzionamento tutto sommato piu’ pratici.

Si pongono allora due ordini di interrogativi:

  1. Come le attivita’ commerciali , che di solito accompagnano lo sviluppo dell’ Aeroclub in tema di servizi prestati, eventi organizzati ecc.  , possano essere gestite nella forma Associativa che e’ , di natura , invece non commerciale.
  2. L’ idoneita’ o meno della forma Associativa stessa  ( sia per la sua stessa natura che per le previsioni statutarie ) a gestire la crescente complessita’ nelle attivita’ dell’ Aeroclub

Clicca QUI per l ‘articolo completo

Aeroclub : Associazione o Societa’ ?

La traccia di statuto predisposta dall’ Aeroclub d’ Italia , prevede che i locali Aeroclub possano assumere forma giuridica di Associazione, Societa’ o Cooperativa a Responsabilita’ Limitata ( SRL, SCARL) .
La forma piu’ utilizzata negli Aeroclub , e’ l’ Associazione Sportiva Dilettantistica . I suoi bassi costi di costituzione e gestione, ne fanno un agile strumento per realta’ poco complesse, limitata attivita’ commerciale, limitata base sociale con uniformita’ di intenzioni.
Ma rispetto alla Societa’ Sportiva a r.l. ( la cooperativa e’ raramente utilizzata nell’ ambito dello sport dilettantistico ) , mostra tutti i suoi limiti in termini di responsabilita’ personali a carico di chi agisce, maggiori difficolta’ nel reperire mezzi finanziari per investimenti importanti, difficolta’ di funzionamento connesse al ( pur teoricamente nobile ) principio democratico di “una testa = un voto “.

Nello studio, cercheremo di fornire una guida alla scelta. Clicca QUI

Aeromobili da turismo , FAA, trust e quadro RW

Alcune considerazioni sull’ obbligo di riportare nel quadro RW della dichiarazione dei redditi, la disponbilita’ di aeromobili formalmente NON intestati al contribuente. Come nel caso delle immatricolazoni FAA ( November ) , per le quali i non cittadini/residenti USA devono obbligatoriamente procedere con l’ intestazione ad un Trust.

Riporto dalle istruzioni Unico PF /2020:

“L’obbligo di compilazione del quadro RW sussiste anche nel caso in cui le attività estere di natura finanziaria o gli investimenti esteri siano posseduti dal contribuente per il tramite di interposta persona (ad esempio effettiva disponibilità di attività finanziarie e patrimoniali formalmente intestate ad un trust residente o non residente).

A titolo esemplificativo, devono essere indicati  ….. le imbarcazioni o le navi da diporto o altri beni mobili detenuti e/o iscritti nei pubblici registri esteri, ….. . “

Irrilevante la circostanza che il bene sia nel territorio italiano ( circostanza peraltro non suffragata dal pagamento della tassa di cui sopra) , poiche’ e’ superata da due considerazioni.

Anzitutto il tenore letterale delle istruzioni, e in secondo luogo  la natura stessa del bene – che e’ un mezzo di trasporto – non puo’ essere considerato per definizione in alcun luogo specifico .

Ma e’ l’ interposta persona che in caso di accertamento da parte dell’ Agenzia , sarebbe facilmente dimostrabile.

Va ricordato che il Trust che viene costituito per gli aerei November, ha contenuti contrattuali funzionali solo  alle esigenze di FAA per il recepimento dell’ iscrizione nei propri registri .

Non e’ un Trust che reggerebbe un Audit da parte dell’ Agenzia . Basta infatti richiamare i contenuti della   “CIRCOLARE N. 61/E del 2010, che cita :
Come anche precisato nella circolare n. 43/E del 10 ottobre 2009, sono da ritenere inesistenti in quanto interposte le seguenti tipologie di trust:

  • trust che il disponente (o il beneficiario) può far cessare liberamente in ogni momento, generalmente a proprio vantaggio o anche a vantaggio di terzi;
  • trust in cui il disponente è titolare del potere di designare in qualsiasi momento sé stesso come beneficiario;
  • trust in cui il disponente (o il beneficiario)risulti, dall’atto istitutivo ovvero da altri elementi di fatto, titolare di poteri in forza dell’atto istitutivo, in conseguenza dei quali il trustee, pur dotato di poteri discrezionali nella gestione ed amministrazione del trust, non può esercitarli senza il suo consenso;
  • trust in cui il disponente è titolare del potere di porre termine anticipatamente al trust, designando sé stesso e/o altri come beneficiari (cosiddetto “trust a termine”); 
  • trust in cui il beneficiario ha diritto di ricevere attribuzioni di patrimonio dal trustee;
  • trust in cui è previsto che il trustee debba tener conto delle indicazioni fornite dal disponente in relazione alla gestione del patrimonio e del reddito da questo generato; trust in cui il disponente può modificare nel corso della vita del trust i beneficiari;
  • trust in cui il disponente ha la facoltà di attribuire redditi e beni del trust o concedere prestiti a soggetti dallo stesso individuati; ogni altra ipotesi in cui potere gestionale e dispositivo del trustee, così come individuato dal regolamentodel trust o dalla legge, risulti in qualche modo limitato o anche semplicemente condizionato dalla volontà del disponente e/o dei beneficiari.”

Quindi, se ne puo’ concludere che la disponibilita’ di tali beni, pur non formalmente intestati al contribuente , va riportata nel quadro della dichiarazione.

Lo Studio e’ a disposizione per ogni chiarimento.

Il trattamento fiscale degli aeromobili da turismo

Scopo delle presenti note, e’ quello di fare il punto alla data di oggi del trattamento tributario connesso alla gestione di un aeromobile da turismo, nelle fasi piu’ rilevanti dell’acquisto, la gestione e … la rivendita ( che a detta di molti e’ , come per le barche, il momento piu’ bello dopo l’ acquisto )
In appendice, vengono riportate alcune note sull’ Imposta Erariale introdotta dal Decreto “Salva Italia “, anche se non farebbe strettamente parte del tema, mi e’ parso un utile completamento.
Come professionista, e pilota civile, riscontro e mi rammarico della mancanza, in Italia di una politica di sostegno e sviluppo dell’aviazione privata ( come per le barche, gli aerei sono considerati “giocattoli per ricchi “ quindi da osteggiare ) , assenza che ha ovviaemnte avuto un effetto depressivo sull’ intero settore. Gli appassionati , devono di fatto muoversi tra ostacoli burocratici per le licenze, via crucis per le verifiche mediche , NOTAM inspiegabili negli spazi aerei , politiche di sviluppo di infrastrutture assenti. Non ci si puo’ attendere quindi una politica fiscale sensibile al settore e alle sue esigenze. Nella migliore delle ipotesi, siamo felici quando questa non e’ troppo oppressiva.

Qui il LINK per scaricare il PDF